Die optimale Baufinanzierung für Renovierungsarbeiten im Eigenheim

Inhalt9 Abschnitte
Wie man eine Renovierung am besten finanziert, hängt vor allem von der Summe ab. Für einige tausend Euro reicht ein Modernisierungskredit ohne Grundbucheintrag, für eine Sanierung mit Dach, Heizung und Fenstern ist eine Finanzierung über eine Grundschuld meist günstiger. Und vor jeder Finanzierung steht eine ehrliche Kostenschätzung – wer sie überspringt, leiht entweder zu viel oder zu wenig.
Zuerst die Kosten ermitteln
Banken wollen wissen, wofür das Geld ist, und bei größeren Summen Angebote oder Kostenschätzungen sehen. Aber auch ohne Bank ist das der wichtigste Schritt. Holen Sie für jedes Gewerk Angebote ein, rechnen Sie Material für Eigenleistungen dazu und schlagen Sie 10 bis 20 Prozent Puffer auf. Bei Altbauten eher mehr, denn hinter alten Tapeten und unter alten Böden warten regelmäßig Überraschungen.
Wer zu knapp finanziert, muss später teuer nachfinanzieren. Wer zu viel aufnimmt, zahlt Zinsen auf Geld, das er nicht braucht.
Was Sie selbst machen können
Eigenleistung spart Geld, aber nur, wenn sie realistisch geplant ist. Gut geeignet sind Arbeiten, die vor allem Zeit kosten und wenig Risiko bergen: alte Tapeten und Bodenbeläge entfernen, grundieren, streichen und Rollputz auftragen, Aufräum- und Abrissarbeiten, Silikonfugen entfernen und neu ziehen.
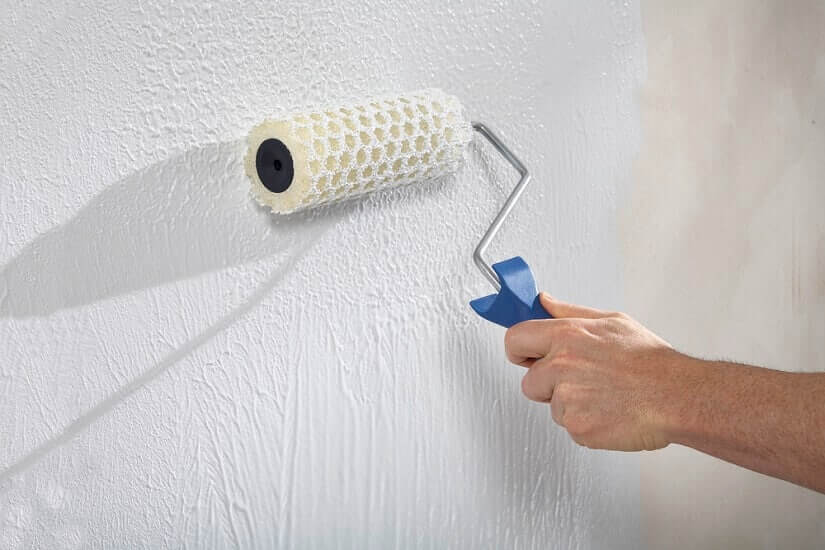
Überschätzen Sie dabei weder Ihre Zeit noch Ihre Fähigkeiten. Wer neben dem Beruf renoviert, schafft am Wochenende weniger, als er denkt, und jede Woche Verzögerung kann bei einer laufenden Finanzierung Bereitstellungszinsen oder eine doppelte Miete kosten.
Wo Fachbetriebe nötig sind
Arbeiten am Stromnetz, an Gasleitungen und an der Statik sind keine Eigenleistung. Elektroinstallationen dürfen nur Elektrofachkräfte ausführen, Gasarbeiten nur eingetragene Fachbetriebe. Dacharbeiten sind wegen der Absturzgefahr ebenfalls ein Fall für Profis. Bei Fördermitteln ist oft ohnehin vorgeschrieben, dass ein Fachbetrieb die Arbeiten ausführt und bestätigt.
Die Finanzierungsformen
| Form | Geeignet für | Vorteile | Nachteile |
| Modernisierungskredit ohne Grundschuld | kleinere und mittlere Summen | schnell, ohne Notar | höhere Zinsen, kürzere Laufzeit |
| Darlehen mit Grundschuld | größere Sanierungen | niedrigere Zinsen, lange Laufzeit | Notar- und Grundbuchkosten |
| Aufstockung der Baufinanzierung | laufende Finanzierung vorhanden | oft günstig, vorhandene Grundschuld | abhängig von der Bank |
| Bausparvertrag | planbare Vorhaben | feste Zinsen | Wartezeit bis zur Zuteilung |
| Förderkredite und Zuschüsse | energetische Sanierung | günstige Konditionen | Antrag vor Beginn, Auflagen |
Eine Grundschuld lohnt sich, sobald die Zinsersparnis die einmaligen Kosten für Notar und Grundbuch übersteigt. Bei kleinen Beträgen ist das selten der Fall. Ist bereits eine Grundschuld eingetragen, die nicht mehr voll valutiert ist, kann sie oft für einen neuen Kredit genutzt werden, ohne dass eine neue eingetragen werden muss.
Förderung für energetische Sanierung
Für Dämmung, Fenster, Heizungstausch und Effizienzhaus-Sanierungen gibt es Förderkredite und Zuschüsse des Bundes. Die Programme ändern sich regelmäßig, und fast immer gilt: Der Antrag muss gestellt sein, bevor der Auftrag vergeben wird. Ein Energieberater hilft, die passenden Programme zu finden. Einen Überblick zur Heizung gibt der Beitrag Wärmepumpe – welche Förderungen gibt es, zur Dämmung Wärmedämmung.
Steuerliche Vorteile
Auch ohne Kredit lohnt ein Blick auf die Steuer. Für Handwerkerleistungen im selbst genutzten Haushalt können Sie 20 Prozent der Arbeitskosten, höchstens 1200 Euro im Jahr, direkt von der Steuerschuld abziehen. Voraussetzung sind eine Rechnung und eine Überweisung, keine Barzahlung. Für energetische Sanierungen am selbst genutzten Wohneigentum gibt es alternativ eine eigene Steuerermäßigung, die über drei Jahre verteilt wird. Beide lassen sich nicht für dieselbe Maßnahme mit einer Förderung kombinieren – lassen Sie sich beraten, welcher Weg günstiger ist.
Was Sie sich leisten können
Als Faustregel sollte die gesamte monatliche Belastung durch Wohnen und Kredite nicht über etwa ein Drittel bis 40 Prozent des Nettoeinkommens steigen. Rechnen Sie außerdem Rücklagen für unvorhergesehene Ausgaben ein, und kalkulieren Sie den Zins für die Zeit nach einer Zinsbindung vorsichtig. Online-Rechner geben eine erste Orientierung, ersetzen aber keine Beratung.

Angebote richtig vergleichen
Vergleichen Sie den effektiven Jahreszins, nicht den Sollzins, und achten Sie auf Sondertilgungsrechte, Bereitstellungszinsen und die Möglichkeit, Raten anzupassen. Holen Sie mindestens drei Angebote ein, auch von Ihrer Hausbank. Bei größeren Vorhaben lohnt ein unabhängiger Vermittler, der viele Banken vergleicht.
Häufige Fragen
Kann ich eine Renovierung zu 100 Prozent finanzieren?
Das ist bei vielen Banken möglich, vor allem bei Modernisierungskrediten. Eigenkapital verbessert aber die Konditionen deutlich.
Wird Eigenleistung als Eigenkapital anerkannt?
Teilweise. Viele Banken akzeptieren sie in begrenztem Umfang, wenn sie realistisch und nachvollziehbar ist.
Wie finanziere ich einen Anbau?
Wie eine größere Sanierung. Ein Beispiel mit Planung und Kosten steht unter Der neue Wintergarten.


